회계법인 인사·노무 실무
보완·검토기준일: 2026.10.30
신입·중도 입사자의 연차 발생 시점, 1년 근무 후 생기는 15일의 연차, 회계연도 기준으로 관리할 때의 퇴직 정산까지 간결하게 정리된 글이 있어 소개합니다.
아래 인용문은 CPA뉴스에 게재된 오다빈 공인노무사의 글에서 그대로 옮겼으며, 나머지 내용은 핵심 사항을 요약·정리한 것입니다.
원문에서 그대로 인용
“정확히 365일 근무 후 퇴사하면 15일 연차가 발생하지 않는다는 점입니다.”
— 오다빈 공인노무사, CPA뉴스
핵심 내용
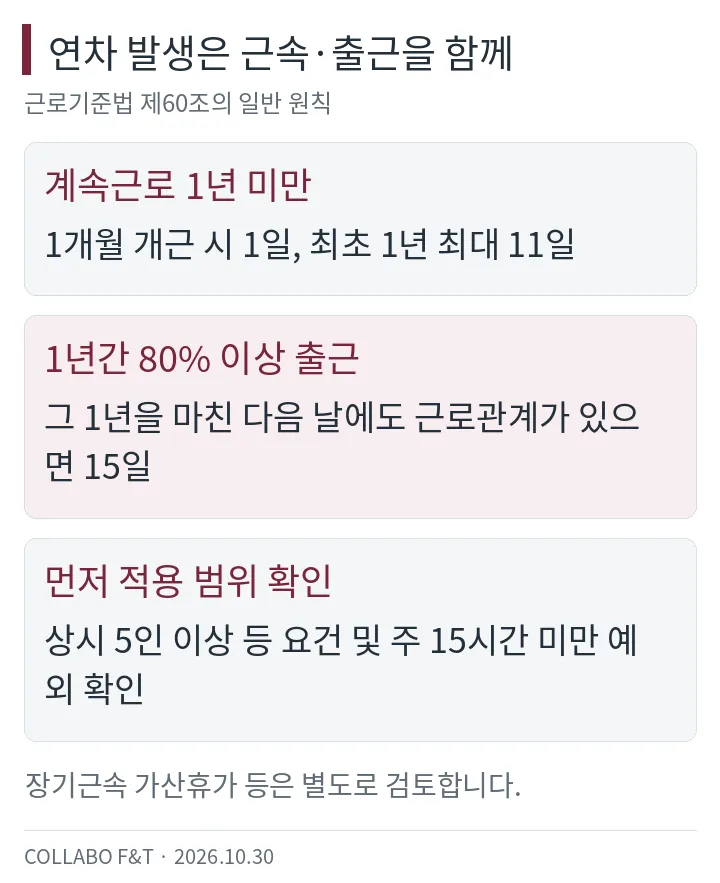
근로기준법상 연차휴가 규정이 적용되는 상시 5인 이상 사업장 등을 전제로 한 일반 설명입니다. 4주 평균 주 소정근로시간 15시간 미만 근로자에 대해서는 제60조를 적용하지 않습니다(제11조·제18조). 취업규칙상 더 유리한 약정은 별도로 확인합니다.
1. 계속근로기간이 1년 미만인 경우
한 달을 개근할 때마다 1일씩, 최대 11일의 연차가 발생합니다.
2. 계속근로기간이 1년 이상인 경우
직전 1년간 출근율이 80% 이상이면 15일의 연차가 발생합니다.
다만 그 1년을 마친 다음 날에도 근로관계가 존속해야 합니다.
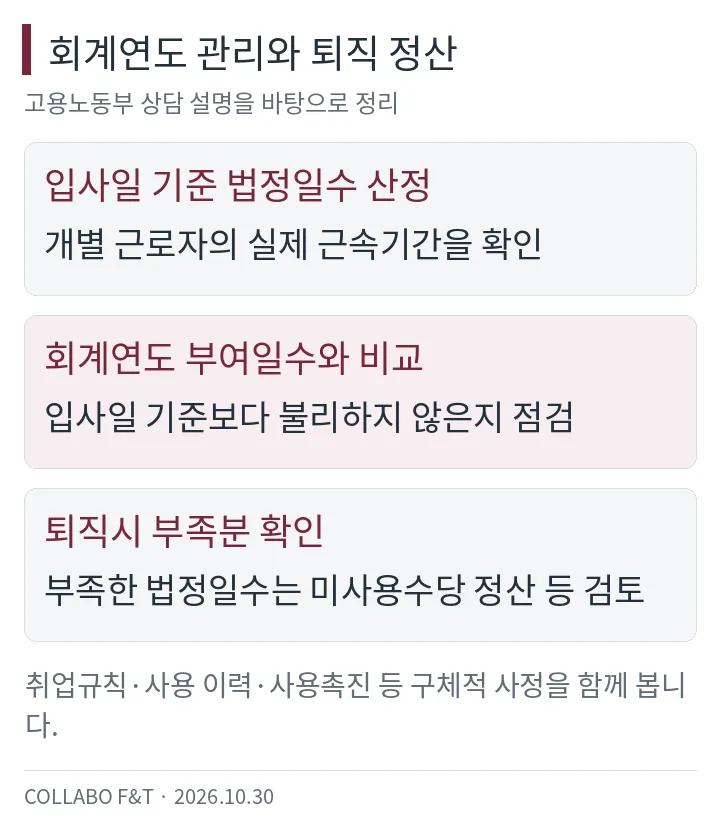
3. 회계연도 기준으로 관리하는 경우
관리 편의를 위해 연차 부여 기준일을 통일할 수 있지만,
근로자에게 입사일 기준보다 불리하게 운영해서는 안 됩니다.
4. 퇴직할 때의 정산
회계연도 기준으로 부여한 연차가 입사일 기준 법정일수보다 부족하다면
그 차이를 추가로 부여하거나 미사용수당으로 정산해야 합니다.
함께 확인할 사항
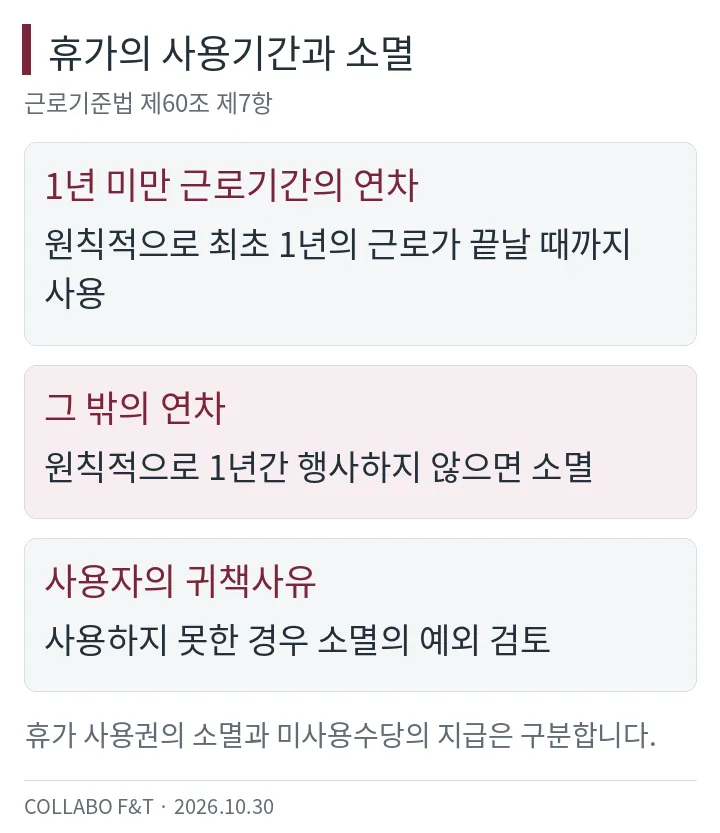
현행 근로기준법 제60조 제7항에 따르면 1년 미만 근로기간에 발생한 월별 연차는 각각의 발생일부터 1년 후가 아니라, 원칙적으로 최초 1년의 근로가 끝날 때 소멸합니다. 원문의 사례는 이 기준에 맞지만, 소멸시점을 설명한 일부 문장은 법문과 함께 확인할 필요가 있습니다.
회계연도 기준과 퇴직 정산
회계연도 기준으로 관리하더라도 퇴직 시 입사일 기준의 법정 발생일수와 비교하고, 미사용수당 정산 여부를 함께 확인합니다.
CPA뉴스 원문 읽기
https://news.kicpa.or.kr/news/articleView.html?idxno=3745
「[회계법인에서 알아야 할 인사·노무 이슈 ⑦] 연차유급휴가, 언제 생기고 언제 사라질까」
오다빈 공인노무사 · CPA뉴스 · 2026. 9. 7.
※ 이 글은 CPA뉴스 원문을 소개하기 위해 원문의 일부를 그대로 인용하고 핵심 내용을 요약·정리한 것입니다. 원문 전체의 저작권은 저자와 CPA뉴스에 있습니다.
정리
연차는 적용 범위 → 근속·출근율 → 발생시점 → 사용기간 → 퇴직 정산 순서로 확인합니다. 휴가 사용권의 소멸과 미사용수당의 지급은 구분하며, 사용자의 귀책사유와 법정 사용촉진 여부 등도 별도로 검토해야 합니다.
참고자료 및 출처
- 오다빈 공인노무사, CPA뉴스 「연차유급휴가, 언제 생기고 언제 사라질까 (1)」, 2026.9.7(2026.9.29 수정)
- 근로기준법 제11조·제18조·제60조 — 2026.10.8 시행본
- 고용노동부, 연차유급휴가 행정해석 변경(2021.12.16)
- 고용노동부 상담 — 회계연도 관리와 퇴직 정산
기고문 요약과 현행 법령·고용노동부 설명을 구분하여 정리했습니다.
대표 사진은 AI로 생성했으며 실제 고객이나 업무현장을 촬영한 자료가 아닙니다.
2026.10.30 보완 · COLLABO Finance and Tax Consulting